中期経営計画の説明資料は、たいてい前の計画の振り返りから始まります。2026年2月から5月にかけて公表された新中計を読み比べると、このページの作り方は会社によって大きく違います。目標と実績を並べるだけの資料もあれば、為替の前提や一時的な利益の押し上げまで同じページに示す資料もあり、企業によって様々です。
本稿では、中期経営計画の振り返りの好事例を5社取り上げます。主要な目標を達成した会社から、達成と未達が混ざった会社、事業の進め方の見直しに踏み込んだ会社まで、多様なケースから「良い振り返り」に共通する要素を考えたいと思います。
出光興産 | 一時的な変化を分けて書く
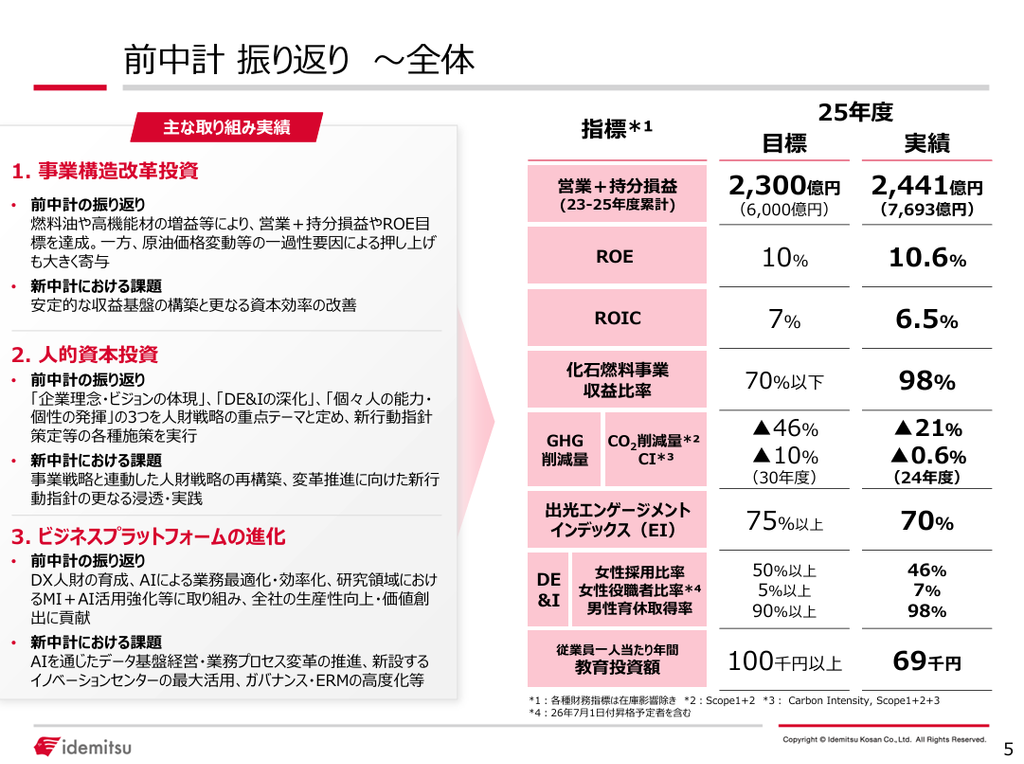
出光興産は、前中計(2023〜25年度)で利益とROEの目標を達成しました。2025年度の営業利益と持分法投資損益の合計は目標2,300億円に対して2,441億円、ROEは目標10%に対して10.6%です(いずれも在庫影響を除く)。
出光興産「中期経営計画(2026-2030年度)」(5月26日更新版) p.5
振り返りのページは、燃料油と高機能材の増益で目標を達成したと書いた直後に、原油価格の変動など一時的な要因による押し上げも大きかったと付け加えています。続くページでは、燃料油のタイムラグ影響と石炭価格を補正してセグメント別のROICを比べています。新計画の利益目標も、2025年度実績から特殊要因を差し引いた水準を出発点に積み上げています。
達成した数字を自ら割り引いて示しているため、新しい目標の出発点が実力に近い水準だと伝わります。「市況のおかげではないか」という読み手の疑問に、先回りして答える形にもなっています。
コメダHD | 施策ごとに記号で評価し、一枚に収める
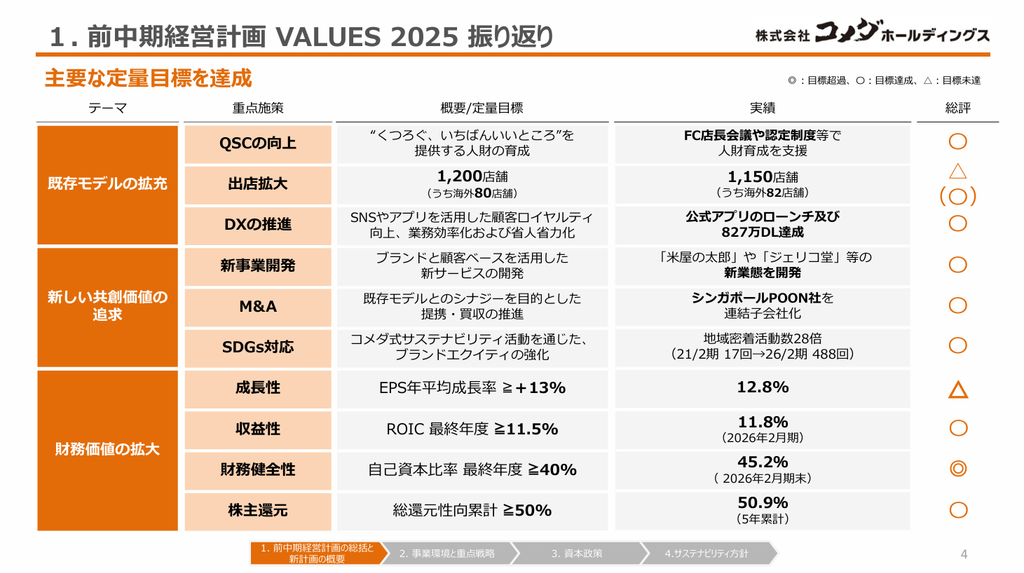
コメダホールディングスは、前中計「VALUES 2025」(2021〜25年度)の振り返りを1枚の表にまとめています。
コメダHD「中期経営計画 CONNECT 2030 説明資料」 p.4
表には、QSC(品質・サービス・清潔さ)の向上、出店拡大、DX、M&Aなど6つの施策と、成長性や収益性など4つの財務目標が並び、行ごとに目標、実績、◎(目標超過)〇(達成)△(未達)の評価が付いています。定性的な施策の実績欄も、公式アプリの827万ダウンロード、地域密着活動の回数28倍といった数字で埋めています。出店数(目標1,200店舗に対して1,150店舗)やEPSの年平均成長率(目標13%以上に対して12.8%)のように、わずかに届かなかった数字もそのまま載せています。
目標・実績・評価を1行ずつ完結させているため、施策の多い計画でも全体の達成状況と評価の基準が1枚で分かります。わずかな未達も隠さずに載せていることで、ほかの項目の「達成」という評価も信用して読めます。
ダイキン工業 | 超えた数字と届かなかった数字を、同じ表に置く
ダイキン工業のFUSION25(2021〜25年度)は、売上高と営業利益の額で過去最高を更新した一方、営業利益率とROEは計画に届きませんでした。
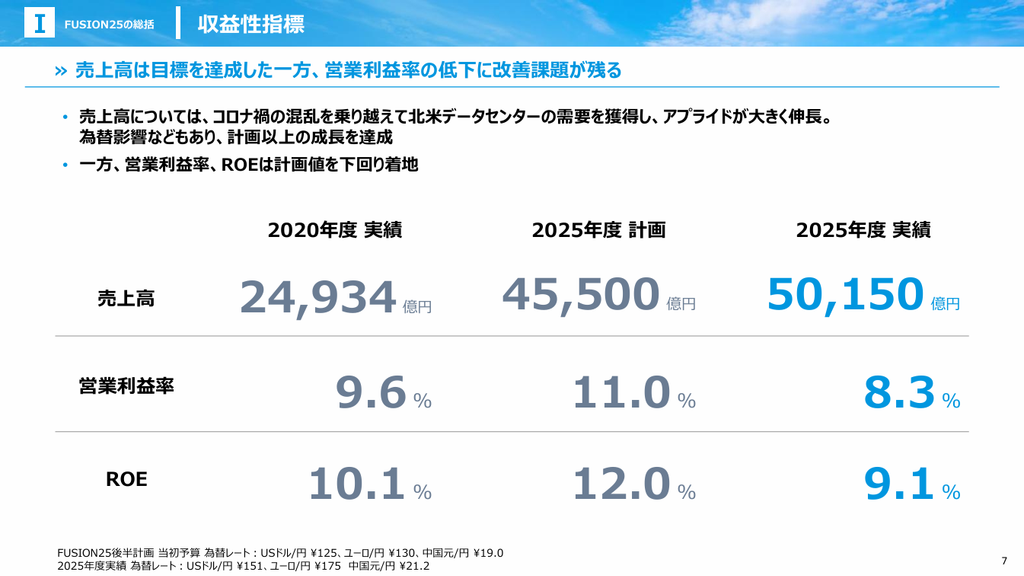
総括のページは、売上高(計画4兆5,500億円に対して5兆150億円)、営業利益率(11.0%に対して8.3%)、ROE(12.0%に対して9.1%)を1つの表に並べ、計画時の為替レート(1ドル125円)と2025年度の実績(151円)も記載しています。売上の伸びには為替の影響もあったと資料自身が書いています。次のページでは利益率の低下を、住宅向け需要の鈍化、コスト上昇、競争激化による売価下落などに分解しています。地域別の市場変化のページでは、北米の住宅用空調の台数が2023〜25年度に年3%増の市場予測に対して年9%減だったことも示しています。
過去最高の売上よりも利益率の未達を総括の中心に置いたことで、新計画が「率」を重視する理由がはっきりしています。新計画は営業利益率とROEを目標の中心に据え、役員の業績連動賞与の評価指標にも営業利益率を加えました。
東レ | 優先する指標を決めておき、その達成度で全体を測る
東レの中期経営課題「AP-G 2025」(2023〜25年度)は、売上収益と事業利益が目標に届かなかった一方、ROICは目標を達成する見込みです(数字は2026年2月時点の見通し)。
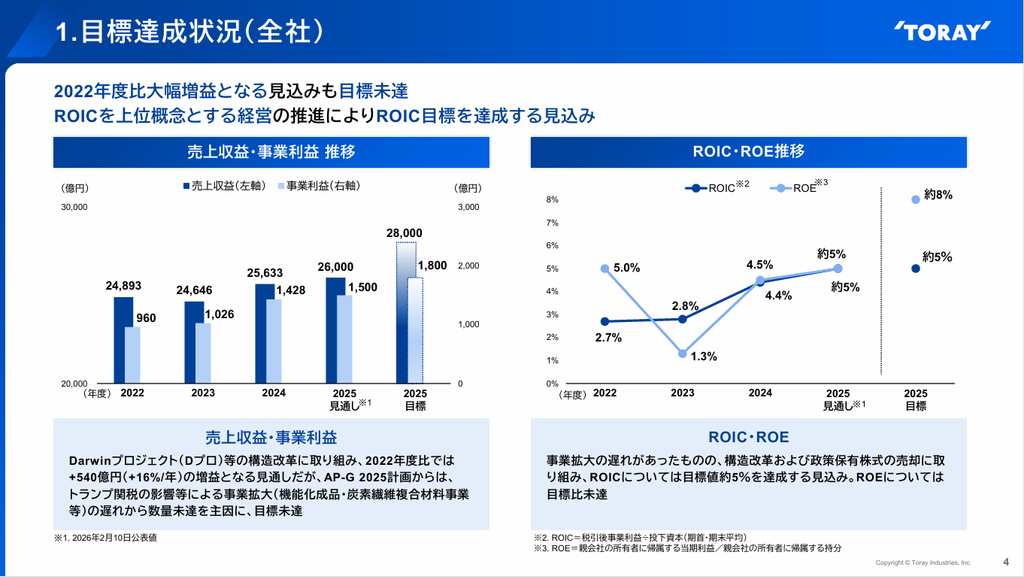
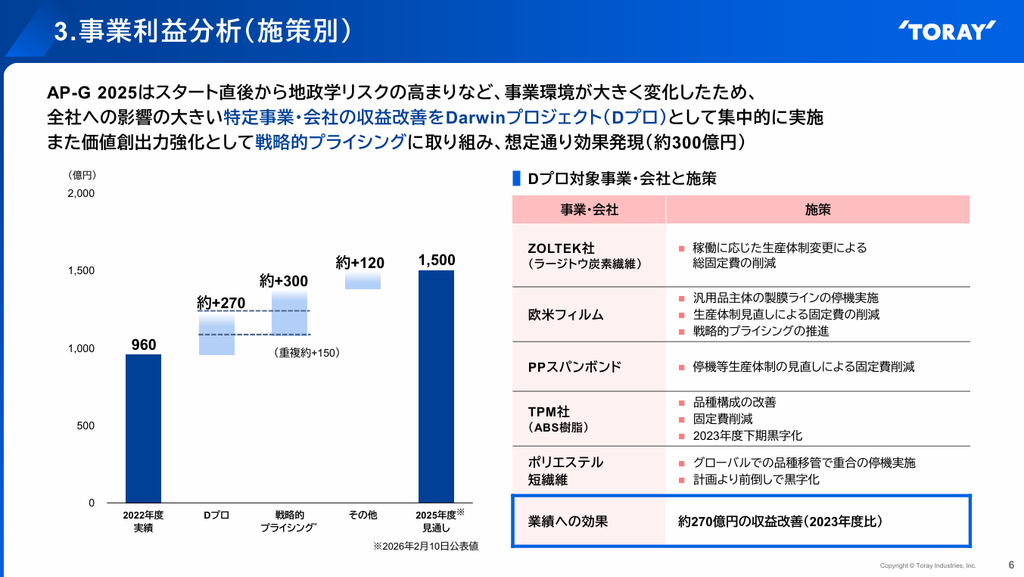
東レ「長期経営方針・中期経営課題 IGNITION 2028」 p.4・p.6
振り返りのページは、事業利益(目標1,800億円に対して1,500億円)と売上収益の未達を、関税の影響などによる事業拡大の遅れで説明したうえで、ROICは目標の約5%に届く見込みで、ROEは目標約8%に対して約5%にとどまると示しています。施策別の分析では、2022年度に960億円だった事業利益が1,500億円まで増えた内訳として、全社への影響が大きい事業・会社の収益改善を集中して進めたDarwinプロジェクトで約270億円、戦略的プライシングで約300億円といった金額を積み上げています。
ROICを上位概念に据えてきたため、総括の軸がぶれていません。施策ごとの効果も金額で示しているので、外部環境で届かなかった部分と、自社の取り組みで積み上げた部分を分けて読めます。
クボタ | 計画値ではなく、ありたい姿との差で振り返る
クボタは、中期経営計画2025(2021〜25年)の振り返りを、目標と実績の対比表ではなく、ありたい姿との差という形でまとめました。
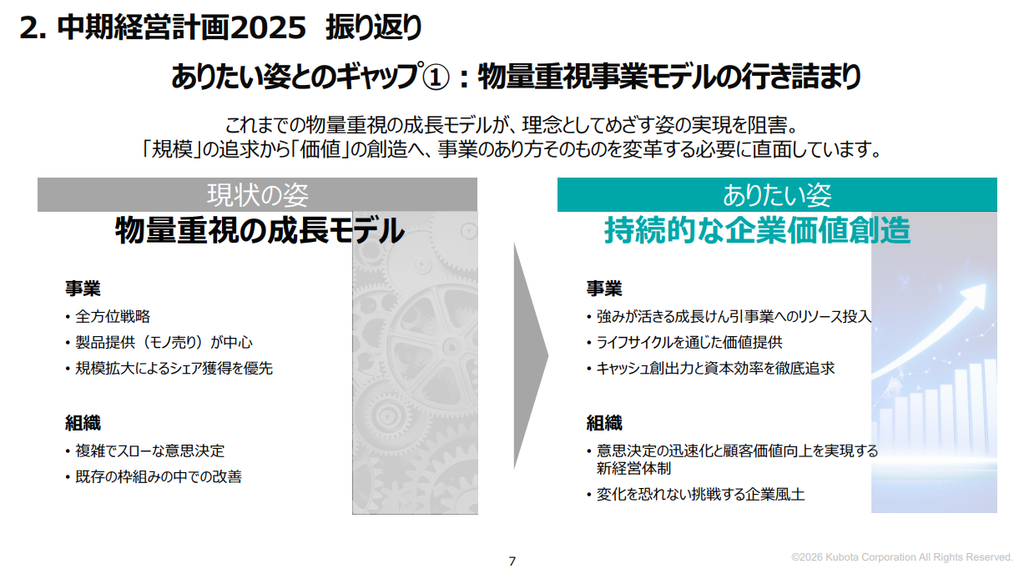
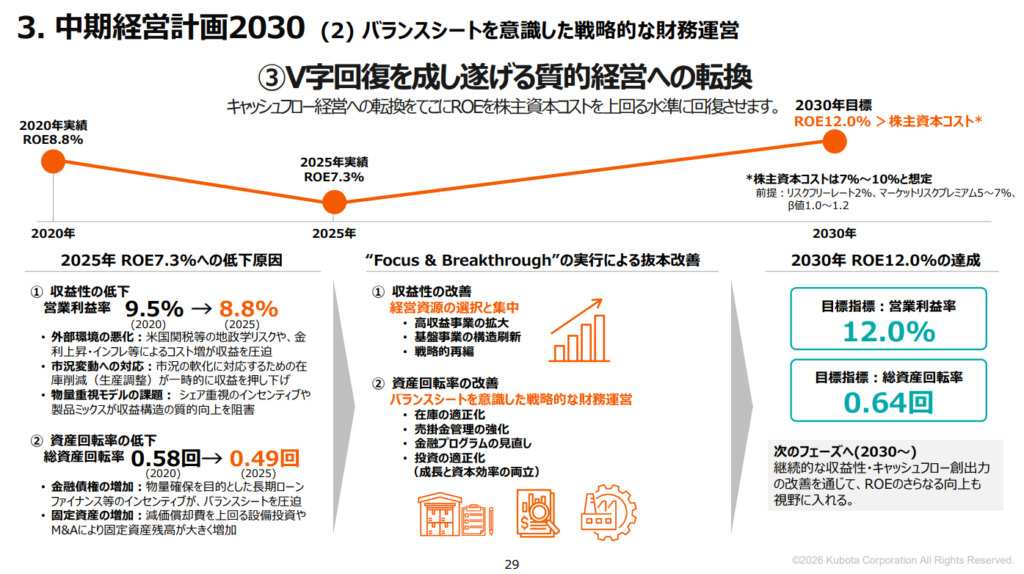
クボタ「中期経営計画2030」 p.7,29
最初のページは、これまでの成長モデルを「物量重視」と総括し、全方位の事業展開やシェア獲得の優先といった現状と、強みが生きる事業への集中や資本効率の追求といったありたい姿を並べています。財務戦略の章では、ROEが2020年の8.8%から2025年の7.3%に下がった要因を利益率と資産回転率に分け、利益率の低下を、関税やインフレなどの外部環境、在庫を減らすための生産調整という一時的な要因、シェア重視の販売インセンティブなど事業モデルの課題に書き分けています。
要因を外部・一時的・構造的なものに分けているため、新計画が何を変えようとしているのかが読み取れます。新計画は売上高・利益率中心の目標管理から資本効率重視への転換を掲げ、2030年の目標を営業利益率12%、フリーキャッシュフロー5年累計9,000億円、ROE12%、ROIC7%以上としました。
おわりに:5社が数字の横に置いたもの
5社の書き方はさまざまですが、数字の横に置いた材料は大きく3種類に分けられます。部門や施策ごとの結果を示す「内訳」(コメダHD、東レ)、為替や市況が計画の前提からどれだけずれたかを示す「前提」(出光興産、ダイキン工業)、利益率やROEが下がった要因を分解した「要因」(ダイキン工業、クボタ)です。いずれも、結果の良し悪しより、その中身を読み手が確かめられるようにするための材料です。
特に目を引くのは、目標を達成した会社も、弱い部分や割り引くべき部分を自ら書いていることです。出光は達成に含まれる一時的な押し上げを、コメダはわずかな未達を、そのまま示しています。弱い部分が書かれていることで、残りの「達成」も信用して読めるようになっています。
そして5社とも、振り返りの結論が新しい計画の設計につながっています。新しい計画の数字は、前の計画をどう総括したかと合わせて読まれます。振り返りのページは、新しい目標がどんな前提と反省の上に置かれたのかを伝えるページでもあります。