保有20%でも対話から対決へ、過去の投資実績と運用成績から読み解く勝算
情報基準日:2026年11月17日
26年の歴史で初の「臨時総会請求」、宝HDに迫る取締役刷新
米投資会社バリューアクト・キャピタルが、2000年の創業から26年の歴史で初めてとなる強硬策に踏み切った。和酒や海外の日本食材卸、バイオ事業を手がける宝ホールディングス(宝HD)に対し、発行済株式の約20%を握る筆頭株主級の立場から、社外取締役3人の交代を求める臨時株主総会の招集を請求したのだ。
請求は2026年10月22日付。これに対し宝HDは11月10日、解任と選任の計6議案すべてに反対する取締役会意見を表明した。総会は12月16日に京都で開かれる予定だ。
これまでバリューアクトは、経営陣との建設的な対話と協働を軸に企業価値を高める「穏健派」のエンゲージメント投資家として知られてきた。そのファンドが、なぜ宝HDでは経営を監督する社外取締役の刷新を公に迫るに至ったのか。過去の投資案件と運用実績をたどると、同社の狙いと勝算が浮かび上がる。
0.8%で経営に参画した投資家が、なぜ20%で対決するのか
2013年、バリューアクトはわずか約0.8%の株式保有で米マイクロソフトと協力合意を結び、翌2014年に幹部のメイソン・モーフィット氏を取締役会へ送り込んだ。出資比率の大小にかかわらず、経営陣と議論を重ねて会社の稼ぎ方を変える――。それが同社の真骨頂だ。
サンフランシスコを拠点とする同社は2000年、ジェフリー・アッベン氏らが設立した。現在はモーフィット氏と、日本投資を統括するロバート・ヘイル氏が共同最高経営責任者(共同CEO)を務める。2026年10月の投資家会議の資料によれば、運用資産は100億ドルを超える。
株主が経営陣や取締役会との対話を通じて経営改善を促す手法は「エンゲージメント」と呼ばれる。バリューアクトは長期にわたって企業と関係を築き、時には自社幹部を取締役として送り込んで意思決定に直接加わる。公式サイトによれば、標準的な株式の保有期間は3〜5年、長い場合は10年以上に及ぶ。
狙いをつけるのは、優良な事業を抱えながらも、株式市場で実力に見合った評価を得られていない企業だ。どの事業を伸ばし、どれを手放すのか。稼ぎ出した資金を設備投資やM&A、株主還元にどう配分するのか。こうした経営判断の磨き上げを促し、収益力や資本効率を高めることで、株価の上昇や増配といったリターンにつなげるのが基本戦略だ。
ファンドの運用実績はどれほどか
報道で明らかになっている運用成績を振り返ると、大きく伸ばした年もあれば、大幅なマイナスに沈んだ年もある。
| 対象と期間 | リターン | 数値の条件 |
|---|---|---|
| 旗艦ファンド 2022年 | −22% | Reuters報道。手数料控除前後の明記なし |
| 旗艦ファンド 2023年 | +39% | 同Reuters報道。手数料控除前後の明記なし |
| 旗艦ファンド 2024年 | +21% | Bloomberg報道。手数料控除後 |
| 日本ファンド 2023年 | 約+32% | Reuters報道。旗艦とは別。手数料控除前後・計算通貨の明記なし |
出所:Reuters(2024年1月10日)、Bloomberg(2025年1月8日)。いずれも関係者情報に基づく報道値。旗艦は主力ファンドを指す。
2023年に旗艦ファンドが記録したプラス39%のリターンには、米セールスフォースや投資ファンド大手のKKR、IT企業のインサイト・エンタープライジズへの投資が寄与したとReutersは伝えている。また、2024年のプラス21%は、同成績を報じた2025年1月のBloomberg記事が示したアクティビスト系ファンドの同年平均(11.5%)を大きく上回った。
より長期の実績としては、Reutersが2018年8月、設立から18年間の手数料控除後リターンが年率平均14.8%に達したと報じている。
協働、事業再編、そして総会での敗北
マイクロソフトとオリンパス:経営に加わり、事業の焦点を絞る
マイクロソフトとの協力合意では、モーフィット氏が経営陣や他の取締役と重要な経営課題を定期的に議論する枠組みが整えられた。重要なのは、議論の場に継続的に加わり、他の取締役と合意を形成していく拠点を得ることにある。
日本企業では、オリンパスの事例に同社の投資手法が色濃く表れている。2018年の投資家向け書簡を報じたReutersによれば、バリューアクトは当時のオリンパスについて、株式市場では依然としてカメラメーカーのイメージが強く、医療機器の競合他社と比べて株価が割安に放置されているとみていた。オリンパスは2019年に医療事業を中核に据える経営変革計画を発表し、同年6月にヘイル氏を取締役に迎え入れた。2023年4月には科学事業の売却を完了している。主力事業を明確に定め、そこへ経営資源を集中させる――。バリューアクトが描いた投資仮説と、企業側の改革の方向性が合致した代表例といえる。
JSR:祖業を手放し、成長事業へ資金を向ける
JSRでは、事業ポートフォリオの転換がより鮮明に表れた。JSRは2021年5月、祖業である合成ゴムなどのエラストマー事業をENEOSへ譲渡すると発表。その翌月にヘイル氏が取締役に就任し、2022年4月に譲渡を完了した。あわせてJSRは、半導体材料を中心とするデジタルソリューションとライフサイエンスを成長事業に位置づけ、経営資源を重点配分する方針を打ち出した。
2023年6月、産業革新投資機構(JIC)傘下にあるJICキャピタルによる買収案が発表されると、バリューアクトは賛同を表明した。2024年4月の変更報告書によると、バリューアクトは保有していた残り1,571万6,500株すべてを、1株4,350円の株式公開買付け(TOB)に応募し、全株を売却した。単純計算での売却額は約684億円にのぼる。
セブン&アイ:人事案に敗れても、会社の改革を支持する
常に企業側と円満に合意できるわけではない。セブン&アイ・ホールディングスでは、2023年5月の株主総会で、バリューアクトが独自に提案した取締役候補4人全員が否決された。
しかし翌2024年になると、コンビニ事業とスーパーストア事業を分離するセブン&アイ側の経営方針を前向きに評価する姿勢に転じた。スーパーストア事業の上場と将来的な連結除外を現実的な選択肢として支持したほか、会長とCEOの役割分離も評価し、会社側が提案する取締役候補への賛成を表明した。状況に応じて手段を使い分けるバリューアクトの現実的な姿勢がうかがえる。
焦点は「541億円のバイオ投資」――資本配分の最適解は何か
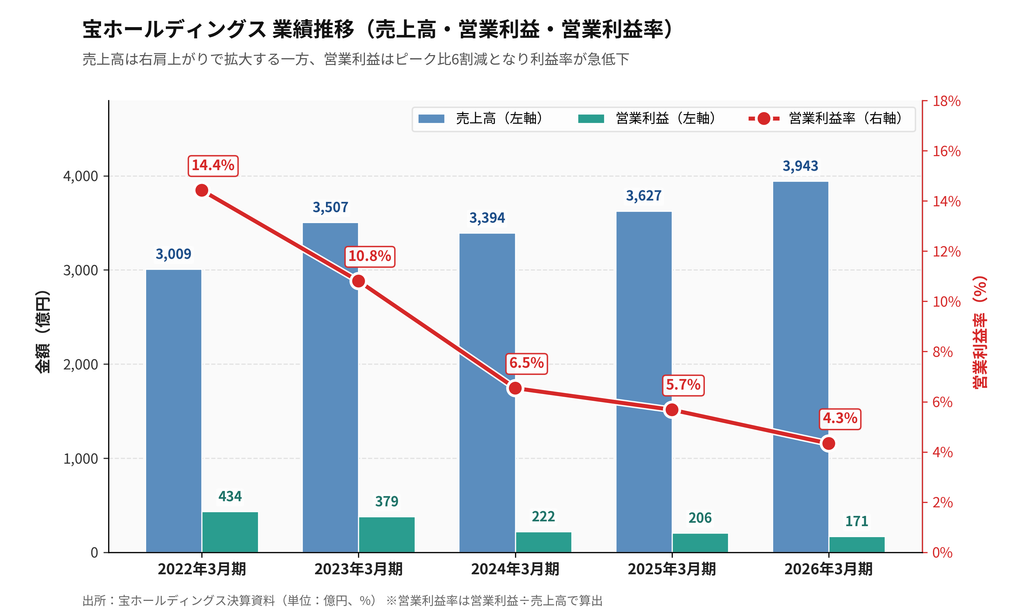
宝HDの事業ポートフォリオに対し、バリューアクトの評価と不満は明白だ。和酒のブランド力や日本食材卸の成長性に加え、連結営業利益の6割超を稼ぎ出すバーボン事業を「高収益の優良資産」と高く評価する。一方で、日本食材卸の成長を利益に結びつけられていない点には手厳しい。
優良事業が生むキャッシュをどう再投資するのか。この「資本配分」をめぐり、両者の見解が決定的に衝突したのが、タカラバイオの扱いだった。
バリューアクトは2025年末、同社に対しタカラバイオの売却を含む全選択肢の比較検討を求めたという。タカラバイオは新型コロナウイルス禍でのPCR検査関連特需で業績を大きく伸ばしたが、特需剥落後は反動減に苦しみ、業績と株価は右肩下がりの低迷が続いていた。しかし宝HDは2026年2月に完全子会社化を発表し、6月までに残る約39%の株式を541.24億円で追加取得した。
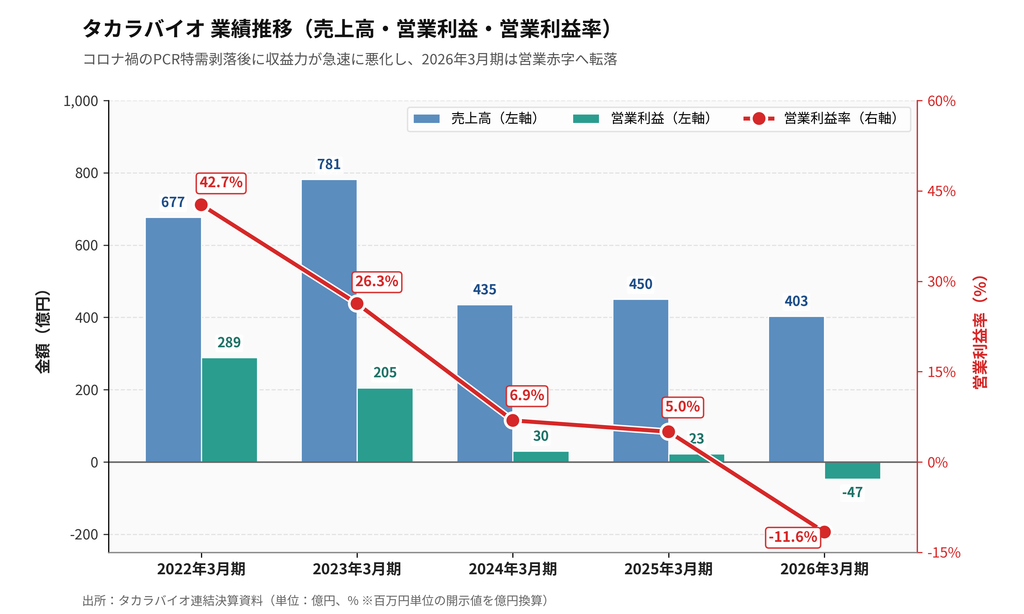
宝HD側は、この低迷期こそが抜本的改革の好機と判断した。完全子会社化によって親子上場に伴う少数株主との利益相反リスクを解消し、意思決定を迅速化。遺伝子治療の自社臨床開発の中止など、固定費削減を伴う構造改革をグループ一体で断行できると買収の意義を説明する。
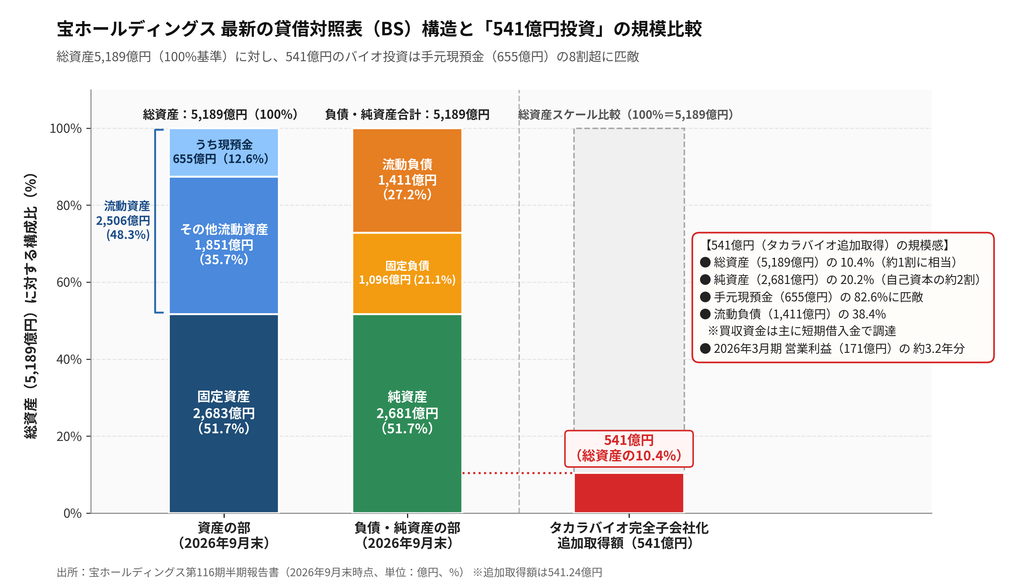
だが、宝HDにとって541億円という金額は決して軽い負担ではない。近年、同社のフリーキャッシュフロー(FCF)はマイナス基調が続いていたなかで、今回の巨額買収資金は主に短期借入金で賄われた。財務規律を緩めてまで自社主導の再建にこだわる必要があったのか。バリューアクトが問うているのは、「その再建策は、事業売却や他社との提携といった外部オプションと客観的に比較されたのか」「541億円の追加投資に見合うリターン(追加利益)は本当に得られるのか」という検証プロセスの透明性だ。
対話の決裂と「社外取締役3人交代」
こうした巨額投資の妥当性を、経営トップから独立して正しく監督できているのか。バリューアクトの不信感は、最終的に「経営をチェックする側(社外取締役)のすげ替え」という強硬策へと行き着いた。
宝HDの取締役7人のうち、4人は独立社外取締役だ。バリューアクトは今回、そのうち3人を一挙に入れ替えるよう求めている。招集請求の資料(議題1)によれば、交代を求める最大の理由は「解任対象の社外取締役3名に会社経営の経験がない」点だ。学者や弁護士といった専門家としての知見はあっても、激変する事業環境下で巨額の資本配分や事業再編といった高度な経営判断を監督するには、実務経験が欠如していると厳しく指摘している。
背景には、今年後半の急速な関係悪化がある。宝HDによれば、解任対象の3氏は6月の定時総会で約94%の賛成を得ており、当時はバリューアクトも再任に賛成していた。それが数カ月で解任要求へと反転した。
バリューアクトは「7月と9月に求めた取締役会刷新の協議を拒絶された」と主張する。対する宝HDは「社外取締役に特定テーマの交渉権限を与える要求を断っただけで、対話自体を拒否したわけではない」と反論する。2020年以降30回以上の面談を重ねてきた両者だが、「誰が・どの権限で意思決定を検証するのか」というガバナンスの根本をめぐり、溝は決定的に深まった。
自社幹部は擁立せず――「プロ経営者」を送り込む狙い
過去のマイクロソフトやJSRと異なり、今回の株主提案にバリューアクトの自社幹部は含まれていない。同社が擁立したのは、外部の経営プロフェッショナル3人だ。
- エリック・ジョンソン氏:元JSR CEO。JSRで祖業売却と事業構造転換を断行した実績を持つ。
- 田代祐子氏:元アコーディア・ゴルフ社長、元KPMG監査パートナー。企業経営と会計・監査の専門家。
- マーク・アンドレ・トゥシグナント氏:元サントリーグローバルスピリッツCFO。グローバルな酒類事業と財務の知見を持つ。
(出所:宝HDが公表した招集請求書の候補者略歴)
JSRで抜本的な事業再編を主導したジョンソン氏を筆頭に、酒類事業、財務、ガバナンスの実務経験者をそろえた。この布陣は、バイオ事業の再建、酒類のグローバル展開、そして資本配分という宝HDが直面する課題に対し、現場の経営感覚を持った「実務家」をボードルームに押し込む意図を示している。会社側は「現任の社外取締役で必要な専門性は備わっている」と交代に反対している。
総会は通過点。問われる「541億円」の回収と稼ぐ力
12月16日の臨時総会は、宝HDのガバナンスの主導権を誰が握るかを決める一大決戦となる。だが、それはあくまで通過点に過ぎない。
真に問われるのは、タカラバイオの完全子会社化に投じた541億円をどう回収し、いつ利益を生み出すのかという重い課題だ。さらには、高収益な酒類事業や食材卸の成長にどれだけの資金を的確に振り向けられるのか。仮に完全子会社化の手続きが完了していても、「グループ内での再建」「提携」「売却」という選択肢の優位性を継続して比較・検証する責任が、新たな取締役会には求められる。
バリューアクトは過去、セブン&アイで人事案に敗れながらも最終的に会社側の分離案を支持し、JSRでは買収への賛同と全株売却でリターンを得た。総会での勝敗が、投資の成否に直結するとは限らない。選ばれた取締役会がどのような資本配分を実行し、企業価値をどこまで高められるのか。市場が下す宝HDへの最終評価は、その先にある。
出典
- Microsoft 協力合意の発表(2013年8月30日)および取締役就任のSEC届出(2014年3月11日)
- 宝HD 臨時株主総会招集請求に関する開示(2026年10月22日、請求書・候補者略歴を含む)
- 宝HD 臨時総会の開催および株主提案に対する取締役会意見(2026年11月10日)
- ValueActの設立・経営陣・運用方針(ニュージャージー州投資局 投資提案書(2011年)など)
- Reuters ValueActの2023年運用成績(2024年1月10日)
- Bloomberg ValueActの2024年運用成績(2025年1月8日)
- Reuters ValueActの投資家書簡に関する記事(2018年8月17日)
- オリンパス 経営変革計画・科学事業譲渡・ヘイル氏略歴
- JSR エラストマー事業のENEOSへの譲渡完了(2022年4月1日)
- ValueAct JSR買収支持声明(2023年6月26日)
- ValueAct JSR株の変更報告書(2024年4月23日)
- セブン&アイ 2023年定時株主総会の議決権行使結果(2023年5月26日)
- ValueAct セブン&アイの方針支持声明(2024年4月18日)
- 宝HD 第116期半期報告書(2026年11月11日、企業結合等関係)
- ValueAct 宝HD株主に向けた公開書簡(2026年11月10日)
- 宝HD 臨時株主総会 招集請求の議題1(treasuretakara.com/materials-file/takara-egm-demand-ja)